


Discriminação financeira e falta de direitos económicos
A discriminação financeira é uma realidade silenciosa, persistente e profundamente lesiva para quem exerce Trabalho Sexual em Portugal, deixando estas pessoas sem direitos económicos fundamentais.
Apesar de o Trabalho Sexual não ser crime, a forma como bancos, seguradoras e instituições financeiras tratam estas pessoas revela uma clara não-neutralidade — e, muitas vezes, uma violação indireta dos seus direitos económicos.
Num país onde o acesso ao crédito, à banca digital e aos serviços financeiros é essencial para viver com dignidade, esta exclusão cria barreiras que vão muito além do dinheiro.
Assim, tem um impacto sério na vida das pessoas trabalhadoras do sexo (PTS), perturbando a sua autonomia, segurança, privacidade e a capacidade de construir um futuro.
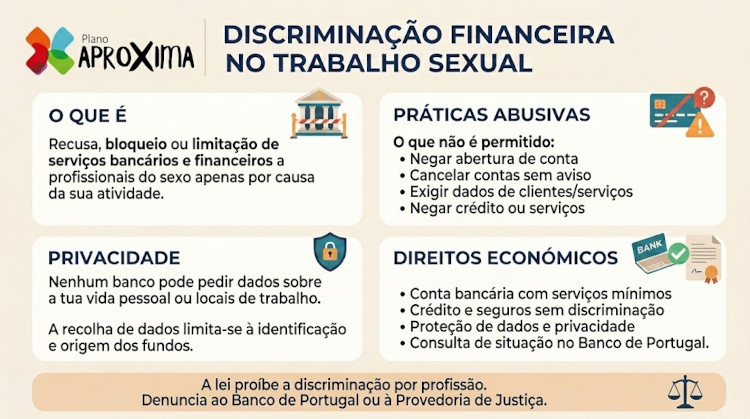
Discriminação financeira: quando o banco decide quem merece ser cliente
Muitas PTS relatam que, ao tentar abrir uma conta, pedir um cartão bancário, aceder a crédito ou até atualizar dados, enfrentam obstáculos que não são aplicados a outrxs clientes.
Entre os exemplos mais comuns estão:
- Recusa em abrir contas sem justificação clara;
- Encerrar contas sem fundamento;
- Exigir dados íntimos ou irrelevantes;
- Recusar crédito apenas pela profissão;
- Tratar a pessoa como “risco” sem base legal;
- Bloquear transferências ou movimentos considerados “suspeitos”;
- Exigir explicações sobre rendimentos, clientes ou atividades profissionais.
Estas práticas configuram discriminação financeira, mesmo quando não são assumidas como tal.
A banca portuguesa opera sob regras de prevenção de branqueamento de capitais e financiamento do terrorismo, mas estas normas não autorizam a discriminação por profissão, nem permitem que o banco trate o Trabalho Sexual como atividade ilícita.
➤ Pedidos invasivos e quebra de confidencialidade
Um dos problemas mais graves quando se trata dos direitos económicos de PTS é a exigência de informações que violam a privacidade e a dignidade das pessoas.
Existem relatos de:
- Perguntas sobre tipo de serviços prestados;
- Exigência de contratos inexistentes;
- Pedidos de identificação de clientes;
- Questionamento sobre locais de trabalho ou horários;
- Pressão para alterar a descrição da atividade profissional.
Do ponto de vista jurídico, estas práticas são claramente abusivas.
A Lei n.º 58/2019, relativa à proteção do tratamento de dados pessoais e à livre circulação desses dados, protege a confidencialidade e limita a recolha de informações ao estritamente necessário.

Lista negra do Banco de Portugal: mitos, riscos e como consultar
Muitas pessoas temem cair na chamada “lista negra do Banco de Portugal”, a forma popular de designar a "Base de Dados de Responsáveis por Incumprimento", ou seja, a lista de pessoas que têm créditos em atraso.
Qualquer pessoa pode verificar a sua situação — só precisa de consultar esta "lista negra do Banco de Portugal" disponível online.
📍 Como consultar lista negra do Banco de Portugal
Podes ver se o teu nome aparece na “lista negra do Banco de Portugal” através da Central de Responsabilidades de Crédito no site da entidade. Para isso, precisas de te autenticar com as credenciais de acesso ao Portal das Finanças.
Após a autenticação, obténs o chamado “Mapa de Responsabilidades de Crédito” que inclui uma tabela com todas as tuas operações de crédito. Cada linha corresponde a um contrato (cartão bancário, crédito pessoal, crédito habitação, etc.).
Os campos que revelam incumprimento são os seguintes:
- Situação da operação
- Regular → está tudo bem.
- Em incumprimento → existem prestações em atraso.
- Renegociado por incumprimento → houve acordo devido a atraso nos pagamentos.
- Montante em atraso
- Se aparecer um valor inferior a 0 (portanto, negativo), significa que existe incumprimento.
- Dias de atraso
- Mostra há quanto tempo a prestação não foi paga.
Se algum destes campos estiver preenchido, significa que estás na “lista negra do Banco de Portugal”.
➤ Não há "lista negra" por profissão
É importante esclarecer que não existe uma "lista negra" associada a qualquer profissão. O Banco de Portugal apenas regista incumprimentos de crédito, não atividades profissionais.
O problema é que a exclusão financeira, como acontece no caso das PTS, apenas por causa da atividade profissional que exercem, aumenta o risco de incumprimento e pode levá-las a endividarem-se ainda mais, recorrendo a alternativas menos seguras.

Direitos económicos: ausentes para quem mais precisa
Os direitos económicos estão consagrados na Constituição da República Portuguesa de forma explícita e organizada no “Capítulo I — Direitos e deveres económicos” do “Título III — Direitos e deveres económicos, sociais e culturais”, garantindo:
- Acesso ao trabalho e proteção laboral;
- Remuneração justa;
- Proteção enquanto consumidor;
- Liberdade de iniciativa económica;
- Direito à propriedade privada.
Ou seja, são direitos fundamentais que estruturam a vida económica das pessoas e regulam a atuação do Estado e das empresas.
Deste modo, deveriam garantir que todas as pessoas podem:
- Abrir uma conta bancária;
- Aceder a crédito em condições justas;
- Contratar seguros;
- Gerir rendimentos sem discriminação financeira;
- Proteger a sua privacidade.
Mas, na prática, quem faz Trabalho Sexual vive num limbo. Não é reconhecidx como trabalhadorx, não tem enquadramento laboral, não tem proteção social e enfrenta barreiras institucionais que limitam a sua autonomia económica.

Como agir em caso de discriminação financeira
Mesmo que o Trabalho Sexual não esteja regulado como profissão, as PTS gozam dos mesmos direitos económicos consagrados na Constituição e na Lei portuguesa para todxs xs cidadãxs. Assim, é sempre possível agir na defesa desses direitos quando são violados.
➤ Recusa de abrir conta bancária ou encerramento de conta sem motivo
Qualquer pessoa, independentemente da profissão, tem direito a abrir uma conta de serviços mínimos.
👉 Se o banco recusar, a pessoa pode exigir fundamentação escrita e apresentar queixa ao Banco de Portugal.
A recusa em prestar serviços por causa da profissão viola o “Princípio da igualdade” que está previsto no artigo 13.º da Constituição e que determina que ninguém pode ser prejudicado por “situação económica” ou “condição social”.
Neste âmbito, também se pode invocar o artigo 60.º da Constituição relativo aos Direitos dos consumidores, que protege contra práticas abusivas de empresas, incluindo bancos.
Os dois artigos também se aplicam aos casos de encerramento de conta sem motivo. Nestas situações, o banco deve igualmente justificar por escrito.
➤ Pedidos invasivos sobre vida sexual
O banco só pode pedir dados relacionados com:
- Identidade;
- Origem dos fundos;
- Risco financeiro;
- Prevenção de branqueamento de capitais.
Um banco não pode pedir detalhes sobre informações íntimas, clientes, práticas sexuais ou locais de trabalho.
Se o fizer, está a violar o Artigo 26.º da Constituição sobre “Outros direitos pessoais”, que protege a “reserva da intimidade da vida privada e familiar”.
Além disso, é importante notar que o direito à confidencialidade também está salvaguardado, não permitindo a recolha de dados sensíveis. Se isso acontecer, a pessoa pode apresentar queixa à Comissão Nacional de Proteção de Dados (CNPD).
➤ Recusa de crédito por “atividade de risco”
A recusa de um pedido de crédito com base no argumento da "atividade de risco" só é legal se houver fundamento financeiro real com base nos rendimentos e histórico de empréstimos da pessoa. Se for apenas pela profissão, é discriminação financeira.
O artigo Artigo 13.º da Constituição, já citado, reforça que um banco não pode recusar crédito apenas porque considera o Trabalho Sexual uma “atividade de risco”. A profissão não é ilegal, logo não pode ser usada como critério de exclusão.
Além disso, é uma violação dos Direitos dos Consumidores. Como prestador de serviços, um banco não pode recusar crédito com base em preconceito ou estigma.
👉 Isto significa que um banco não pode discriminar alguém por exercer Trabalho Sexual.
📍 Aconselhamento prático para trabalhadorxs do sexo:
- Registar todas as interações com o banco;
- Solicitar sempre justificações por escrito;
- Evitar fornecer informação que não seja legalmente exigida;
- Procurar apoio jurídico especializado (associações, advogados);
- Utilizar serviços mínimos bancários quando outras vias falham;
- Consultar “lista negra do Banco de Portugal” para verificar a situação financeira regularmente.
➤ Onde pedir apoio
Em Portugal, existem estruturas que podem ajudar com situações de discriminação financeira, nomeadamente:
- Associações de direitos humanos e igualdade: podem apoiar na redação de queixas, acompanhar processos e denunciar práticas discriminatórias;
- Provedoria de Justiça: recebe queixas sobre injustiças cometidas por entidades públicas e privadas, pode emitir recomendações formais aos bancos e atua quando há violação de direitos fundamentais;
- Comissão Nacional de Proteção de Dados: intervém quando bancos pedem dados íntimos, excessivos ou ilegais e pode obrigar instituições a corrigir práticas;
- Banco de Portugal — Reclamações e supervisão: fiscaliza comportamentos discriminatórios, recebe queixas sobre práticas bancárias abusivas e pode obrigar bancos a justificar decisões.
Estas entidades podem apoiar na redação de reclamações, na defesa dos direitos económicos e na intervenção institucional perante práticas discriminatórias.
Discriminação financeira é violência institucional
A discriminação financeira contra pessoas trabalhadoras do sexo não é um detalhe administrativo. É uma forma de violência institucional que limita direitos, perpetua o estigma já associado à profissão e impede a autonomia económica.
Enquanto o Trabalho Sexual continuar sem reconhecimento legal, alguns bancos vão poder continuar a operar com critérios moralistas, e as pessoas continuarão a ser tratadas como suspeitas, invisíveis ou indesejadas.
Apoiar quem sofre com estas situações abusivas é urgente, porque, afinal, garantir direitos económicos é uma questão de justiça social.