


Quanto precisas de faturar para atravessar um mês fraco?
Quando se vive com rendimentos irregulares, como acontece com muitas pessoas que fazem Trabalho Sexual (PTS), há meses em que tudo corre bem e outros em que o dinheiro simplesmente não entra.
É exatamente nesses momentos mais difíceis que a gestão financeira pessoal deixa de ser um luxo e passa a ser uma ferramenta de proteção. Saber quanto precisas de faturar para atravessar um mês fraco é o primeiro passo para reduzir ansiedade, evitar dívidas e garantir estabilidade.
A esse valor chama‑se o “ponto de equilíbrio operacional”, ou seja, o montante mínimo que precisas de gerar para cobrir as tuas despesas essenciais, mesmo quando o rendimento cai.
Neste artigo, vamos explicar-te como calcular esse valor, como criar uma reserva de emergência, onde guardar o teu fundo de emergência, e que ferramentas podem ajudar-te a manter tudo organizado.
O que é o ponto de equilíbrio operacional?
O ponto de equilíbrio operacional é o valor mínimo que precisas de faturar para garantir que consegues pagar todas as despesas essenciais do mês, mesmo num período de baixa procura ou menor disponibilidade para trabalhar.
Isto inclui os valores para pagar:
- Renda ou alojamento;
- Alimentação;
- Transportes;
- Telecomunicações;
- Despesas de saúde;
- Produtos necessários para o trabalho;
- Impostos ou contribuições;
- Outras despesas fixas que não desaparecem mesmo que o rendimento baixe.

➤ Como podes calcular o teu ponto de equilíbrio operacional
Antes de conseguires atravessar meses fracos com tranquilidade, precisas de saber exatamente qual é o valor mínimo que garante a tua estabilidade.
Tens, então, de calcular o ponto de equilíbrio operacional para ganhares uma visão muito mais realista das tuas necessidades, dos teus custos e da margem que tens para planear.
Será este número que te permitirá tomar decisões com segurança, organizar o teu fundo de emergência e evitar surpresas desagradáveis ao longo do mês.
E, ao contrário do que possas estar a pensar, nem é complicado de calcular, se seguires estas dicas:
- Lista todas as despesas essenciais: usa extratos bancários, faturas e recibos dos últimos 3 meses, incluindo tudo o que é indispensável para viveres e trabalhares;
- Soma o total mensal (se tens despesas anuais, como seguros, divide o valor total por 12);
- Define o teu mínimo vital - este é o teu ponto de equilíbrio operacional.

Exemplo de cálculo do ponto de equilíbrio operacional:
Despesas essenciais: 450 euros (renda) + 200 euros (alimentação) + 60 euros (transportes) + 35 euros (telecomunicações) + 40 euros (saúde) + 80 euros (produtos de trabalho) + 85 euros (outros) = Tudo somado dá um total de 950 euros.
O ponto de equilíbrio operacional são 950 euros.
Se num mês fraco conseguires garantir o valor do ponto de equilíbrio operacional, manténs estabilidade.
➤ Porque é isto tão importante para quem tem rendimentos irregulares?
Quem faz Trabalho Sexual está habituadx a lidar com rendimentos irregulares, lidando com variações semanais e sazonais de rendimento, e com períodos de menor procura.
Além disso, podem sempre surgir imprevistos pessoais ou familiares, bem como mudanças de local, de plataforma ou de contexto, influenciando diretamente os rendimentos.
E, depois, nunca se sabe quando se pode ficar doente e impedido de trabalhar.
Assim, é importante ter uma noção do ponto de equilíbrio operacional para evitar:
- Gastar mais nos meses bons;
- Ficar sem margem nos meses fracos;
- Entrar em ciclos de dívida;
- Perder controlo financeiro.
👉 Com este valor definido, consegues planear, poupar e tomar decisões de gestão financeira pessoal com mais segurança.
Gestão financeira pessoal — o que é
A gestão financeira pessoal é o conjunto de práticas que usas para organizar o teu dinheiro no dia a dia — desde controlar rendimentos e despesas até planear objetivos, poupar e lidar com imprevistos.
É, no fundo, a forma como decides usar o teu dinheiro de maneira consciente para garantir estabilidade, evitar dívidas e construir segurança para o futuro.
Reserva de emergência: o teu escudo financeiro
A reserva de emergência é o dinheiro que te permite sobreviver a um mês (ou vários) sem rendimento suficiente. É diferente de poupança para objetivos – é um escudo que te protege.
Segundo especialistas na matéria, um fundo de emergência deve cobrir entre 3 a 6 meses de despesas essenciais — e para quem tem rendimentos irregulares, o ideal é 6 a 12 meses.
➤ Como calcular o teu fundo de emergência
Para calcular o teu fundo de emergência precisas de multiplicar o valor do teu ponto de equilíbrio operacional pelos meses em que pretendes que essa reserva de emergência dure.
Exemplo de cálculo de fundo de emergência:
- 950 euros (ponto de equilíbrio operacional) × 6 meses = 5 700 euros
- 950 euros (ponto de equilíbrio operacional) × 12 meses = 11 400 euros
➤ Onde guardar o fundo de emergência
O fundo de emergência deve estar num local seguro, com liquidez imediata, caso seja necessário retirar dinheiro, e sem risco de perda de capital. Isso pode passar por o ter em:
- Conta poupança simples;
- Depósito à ordem dedicado;
- Produtos de capital garantido com mobilização imediata.
👉 Evita investir a reserva de emergência em ações, criptomoedas, produtos com prazos de resgate longos e outros investimentos voláteis.

Como construir o fundo de emergência quando o rendimento é irregular
Depois de tudo o que foi dito, a grande questão é mesmo esta: como criar uma reserva de emergência quando o rendimento é irregular?
Mesmo que o dinheiro não entre sempre da mesma forma, é possível construir um fundo sólido com pequenos passos consistentes e adaptados ao teu ritmo de trabalho.
Aproveita estas sugestões para começares já:
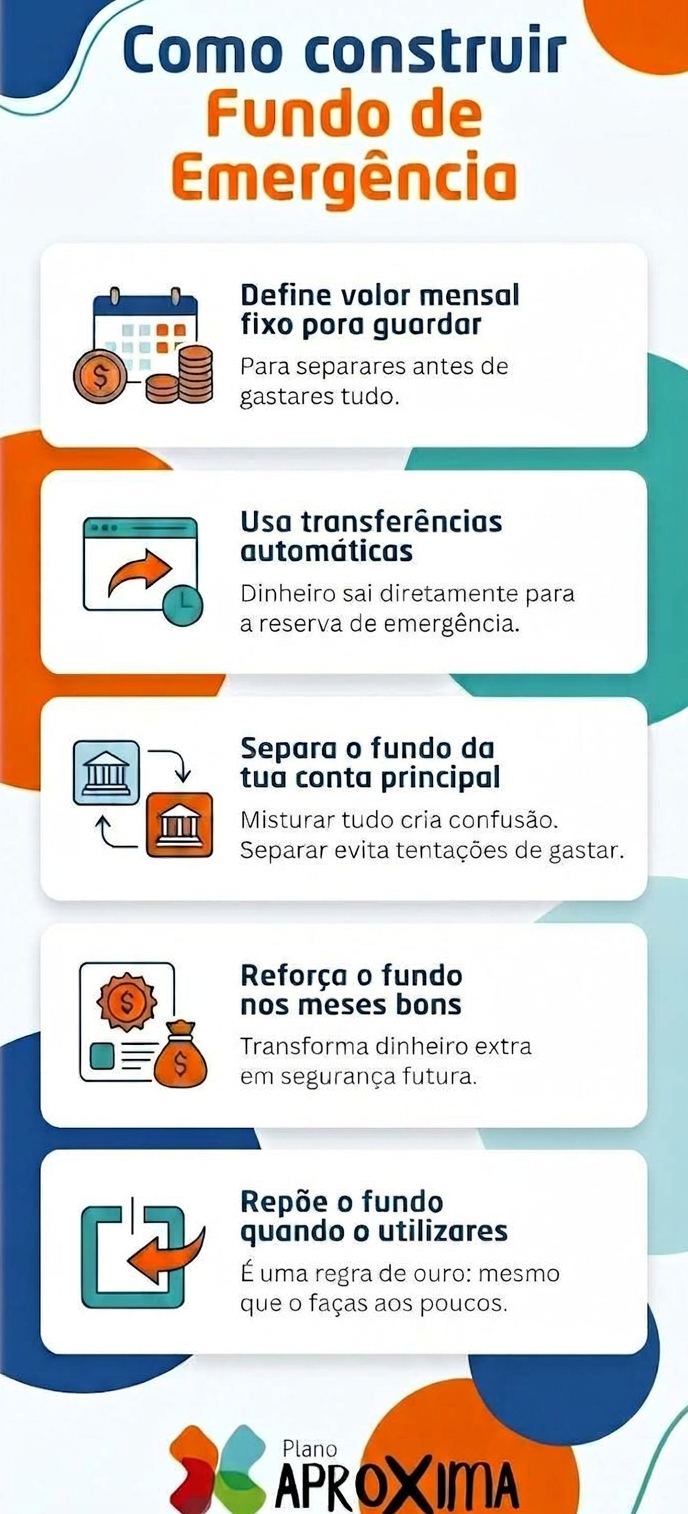
➤ 1. Define uma percentagem fixa para guardar dos meses bons
Quando tens um mês bom, daqueles em que o rendimento fica acima do teu ponto de equilíbrio operacional, não gastes tudo. Define uma percentagem fixa para guardares automaticamente.
Isto significa que sempre que ganhas mais do que o mínimo necessário para cobrir as tuas despesas essenciais, separas uma parte desse “excedente” para o teu fundo de emergência.
Exemplo prático:
Se o teu ponto de equilíbrio operacional são 950 euros e num mês ganhas 1 300 euros, tens 350 euros de excedente. Se definires 20% de percentagem fixa, guardas 70 euros. Se definires 30%, guardas 105 euros.
Esta percentagem fixa funciona como uma regra simples que te ajuda a poupar sem teres de pensar muito — e como só a aplicas ao que está acima do teu mínimo vital, não te aperta o orçamento nos meses fracos.
👉 É uma forma inteligente de transformar meses bons em segurança futura, sem depender de força de vontade ou de decisões difíceis.
➤ 2. Usa transferências automáticas
As transferências automáticas são uma das formas mais simples de garantir que o teu fundo de emergência cresce todos os meses, mesmo quando a tua rotina é imprevisível.
A ideia é definires um valor fixo — por exemplo, 20 euros por semana — que sai automaticamente da tua conta principal e vai para a conta onde guardas a tua reserva de emergência.
Isto funciona porque:
- Não depende da tua memória ou motivação;
- Evita que gastes o dinheiro sem dar conta;
- Cria consistência, mesmo quando o rendimento varia;
- Transforma pequenos valores em grandes resultados ao longo do tempo.
👉 Mesmo que o montante seja pequeno, o hábito é o que faz a diferença.
➤ 3. Mantém o fundo separado da conta principal
Se guardares o teu fundo de emergência na mesma conta onde recebes e gastas dinheiro todos os dias, ele vai desaparecer sem dares por isso. Misturar tudo cria confusão!
Se mantiveres o fundo de emergência numa conta separada, consegues:
- Ver claramente quanto tens guardado;
- Evitar tentações de usar o dinheiro em compras impulsivas;
- Proteger a reserva de movimentos automáticos ou pagamentos inesperados;
- Reforçar a ideia de que este dinheiro é exclusivamente para emergências.
➤ 4. Reforça o fundo sempre que houver um mês excelente
Os meses excelentes — aqueles em que o rendimento fica muito acima do teu ponto de equilíbrio operacional — são oportunidades de ouro para fortalecer o teu fundo de emergência.
Em vez de deixar que esse dinheiro extra se dilua em despesas do dia a dia, transforma parte desse valor em segurança futura.
Isto cria um efeito de proteção acumulada: cada mês excelente contribui para que os meses fracos deixem de ser um problema.
➤ 5. Repõe o fundo sempre que o utilizares
Esta é uma regra de ouro de gestão financeira pessoal. Sempre que precisares de recorrer ao fundo de emergência, seja para cobrir um mês fraco, um imprevisto de saúde ou uma despesa urgente, repõe esse valor assim que possível.
O fundo existe para te proteger, mas só cumpre essa função se mantiver o montante que definiste como segurança mínima. Por isso, depois de o utilizares, encara a reposição como prioridade, mesmo que seja feita aos poucos.
Ferramentas práticas para organizar tudo
Depois de definires o teu ponto de equilíbrio operacional e começares a construir o teu fundo de emergência, o passo seguinte é garantir que consegues acompanhar tudo de forma simples e consistente.
A organização financeira não precisa de ser complicada: com as ferramentas certas, consegues visualizar melhor os teus rendimentos, controlar despesas e manter o foco nos teus objetivos.
➤ App de gestão financeira pessoal
As apps de gestão financeira pessoal tornaram-se ferramentas essenciais para quem precisa de acompanhar entradas e saídas de dinheiro de forma simples, rápida e organizada.
No caso de pessoas com rendimentos irregulares, como quem faz Trabalho Sexual, podem ajudar a perceber padrões, a controlar despesas invisíveis e a manter o foco no ponto de equilíbrio operacional.
Algumas das apps de gestão financeira pessoal gratuitas mais conhecidas em Portugal são:
- Wallet (app da Google disponível apenas para Android);
- Spendee (tem um plano gratuito básico e está disponível para Android e iPhone);
- Money Manager; (disponível para Android e iPhone);
- Toshl Finance (tem uma versão gratuita, mas com limitações; está disponível para Android e iPhone);
- Boonzi Light (é a versão gratuita do Boonzi, uma app portuguesa adaptada à realidade nacional; dá para Android e para iPhone).
➤ Gestão financeira pessoal em Excel
Outra boa ideia para manter uma gestão financeira pessoal eficaz e que permite ter um controlo total das finanças é através do Excel.
O Excel é um programa de folhas de cálculo da Microsoft que permite organizar informação em tabelas e fazer contas automaticamente, permitindo:
- Criar tabelas de despesas essenciais;
- Registar rendimentos semanais;
- Calcular automaticamente o ponto de equilíbrio operacional;
- Acompanhar a evolução do fundo de emergência.
Saber quanto precisas de faturar para atravessar um mês fraco não chega…
Saber quanto precisas de faturar para atravessar um mês fraco é uma das ferramentas mais poderosas de autonomia financeira para quem exerce Trabalho Sexual.
O ponto de equilíbrio operacional dá-te clareza. O fundo de emergência dá-te segurança. E uma boa gestão financeira pessoal dá-te controlo.
Com estes três pilares, consegues transformar rendimentos irregulares numa vida financeira estável, previsível e muito mais tranquila.
Mas também podes implementar mais algumas estratégias para atravessar meses fracos sem stress, como:
- Planear com base no pior cenário, não no melhor;
- Evitar aumentar despesas fixas quando tens meses bons;
- Criar um “envelope digital” para despesas de trabalho (produtos, deslocações, plataformas);
- Negociar preços e serviços sempre que possível;
- Diversificar canais de rendimento (online/offline, plataformas diferentes);
- Reservar sempre uma parte dos meses fortes para compensar os fracos.
Com estas dicas, poderás organizar‑te muito melhor, para que o teu ponto de equilíbrio operacional esteja sempre controlado e a tua reserva de emergência seja sólida.